Налоговая получила новые каналы контроля — от банковских оборотов до данных маркетплейсов. Показываем, какую проблему это создает для бизнеса и что сделать, чтобы не получить требование о пояснениях.
Проблема: контроль стал автоматическим и почти мгновенным
Раньше многие предприниматели откладывали разбор учета до конца года — логика «проверка не завтра, время есть» работала годами. В 2026 году она перестала работать. Летом 2026 года замглавы ФНС Тимур Шиналиев сообщил: сервис оценки бизнеса расширяется с 57 до 82 критериев. Плюс к этому выездная проверка теперь может охватывать и текущий год — не только три предыдущих.
Проблема для бизнеса не в самом факте контроля, а в скорости реакции. Если расхождение находит налоговая, это требование о пояснениях и риск штрафа. Если расхождение находит сам предприниматель, это уточненная декларация без штрафа. Разница на практике решается тем, успели ли вы проверить себя раньше.
Откуда налоговая берет данные
Первый канал — сервис оценки бизнеса. С 1 января 2026 года, по ФЗ-254 от 23.07.2025, ФНС официально получила право анализировать финансово-хозяйственную деятельность организаций и ИП. К концу третьего квартала 2026 года сервис расширится до 82 показателей, включая данные о НДС-разрывах и задолженности. Этот же сервис доступен и контрагентам — партнер увидит низкую оценку компании раньше, чем это заметит сам бизнес.
Второй канал — АСК НДС-3, система, которая с 2018 года сопоставляет цепочки контрагентов, а сейчас делает это по второму и третьему уровню. Требование о пояснениях может прийти через 5-10 рабочих дней после подачи декларации.
Третий канал — банковские обороты. С 1 сентября 2026 года заработает статья 86 НК РФ в редакции ФЗ-425 от 28.11.2025, и ФНС получит право запрашивать у банков справки об оборотах при расхождениях с отчетностью. Кассовые чеки уже сейчас поступают в реальном времени.
Четвертый канал — маркетплейсы. С 1 октября 2026 года, по ФЗ-289 от 31.07.2025, площадки обязаны ежемесячно передавать в ФНС данные об обороте каждого продавца.
Что изменилось в правилах проверок
Выездная проверка с 2026 года может охватывать и завершенные периоды текущего года — по поправкам в статью 89 НК РФ. Появилось понятие уполномоченный налоговый орган — специализированная инспекция для отдельных нарушений, ее вводит статья 88 НК РФ, с уведомлением в течение пяти дней. Свидетелей теперь вызывают и через Госуслуги.
Решение: пройти чеклист самостоятельно
Практический шаг — свериться с теми же критериями, что использует ФНС, до начала проверки.
- Сверьте выручку в декларации с оборотами по счету за последние четыре квартала.
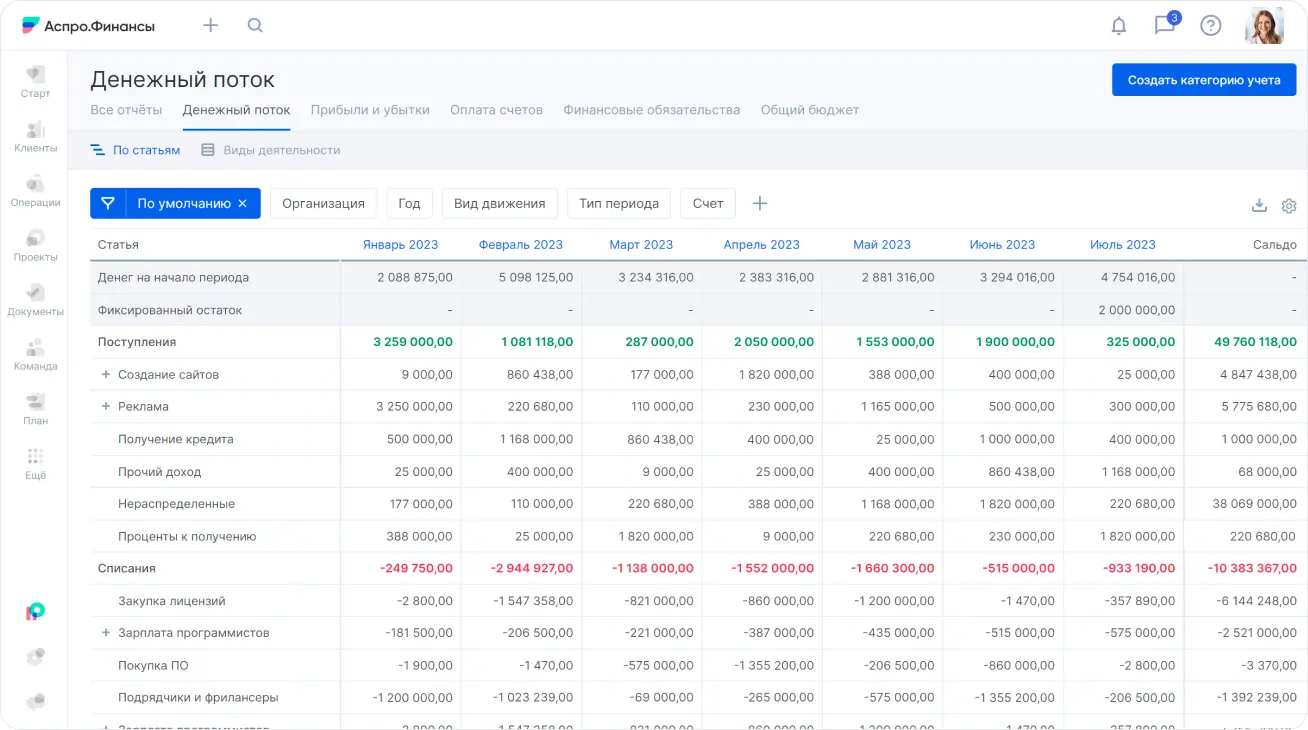
- Сверьте отчет ДДС с декларацией. Шаблон ДДС в Excel показывает поступления по периодам за пару минут.
- Проверьте долю вычетов по НДС — ориентир 89% в среднем по стране плюс региональный показатель из отчета 1-НДС.
- Проверьте контрагентов через сервис ФНС, особенно тех, по кому проходят крупные вычеты.
- Сравните налоговую нагрузку со средней по ОКВЭД.
- Сравните зарплаты сотрудников со средней по региону по данным Росстата.
- Проверьте, нет ли двух убыточных лет подряд без обоснования.
- Оцените дистанцию до лимита УСН — риск признаков дробления бизнеса.
- Сверьте кассовую выручку с декларацией за год.
- Проверьте полноту выручки на маркетплейсах до начала ежемесячной передачи данных площадками.
- Соберите документы по крупным сделкам — договоры, акты, счета-фактуры на случай запроса в течение 10 рабочих дней.
Практические шаги при найденном расхождении
Шаг 1. Если расхождение нашли сами, подайте уточненную декларацию раньше, чем это сделает налоговая. Штрафа не будет, только налог и пени.
Шаг 2. Если пришло требование о пояснениях, ответьте письменно в течение пяти рабочих дней. Молчание расценивается как отягчающее обстоятельство.
Шаг 3. Если пришло требование о документах, соберите их за 10 рабочих дней. Штраф за непредставленный документ — 200 рублей. Проверьте, что требование о встречной проверке ссылается на статью 93.1 пункт 2 НК РФ.
Шаг 4. Если хотите разобраться заранее, запросите профилактический визит инспектора по статье 52.2 ФЗ-248. Штрафов и предписаний при таком визите нет, только рекомендации.
Итог простой: чем раньше бизнес проверяет себя по тем же критериям, что и ФНС, тем меньше риск неприятных сюрпризов на реальной проверке.
Интересный кейс, особенно понравилось, что объяснили без лишней воды.
Хороший пример того, как маленькие решения влияют на итоговый результат.